
账面赚钱账户没钱?利润和现金流差别讲清楚
作者:杨刚道发布时间:2026-10-26浏览量:2476
企业最怕的不是账面不赚钱,而是账面上看有利润,关键时点却拿不出可用现金。很多老板搞不清利润和现金为什么对不上,等到工资、货款和租金集中支付时才感到紧张。本篇把利润与现金流的差别讲清楚,说明哪些经营动作会占住现金、企业怎么判断自身资金周转是否安全。
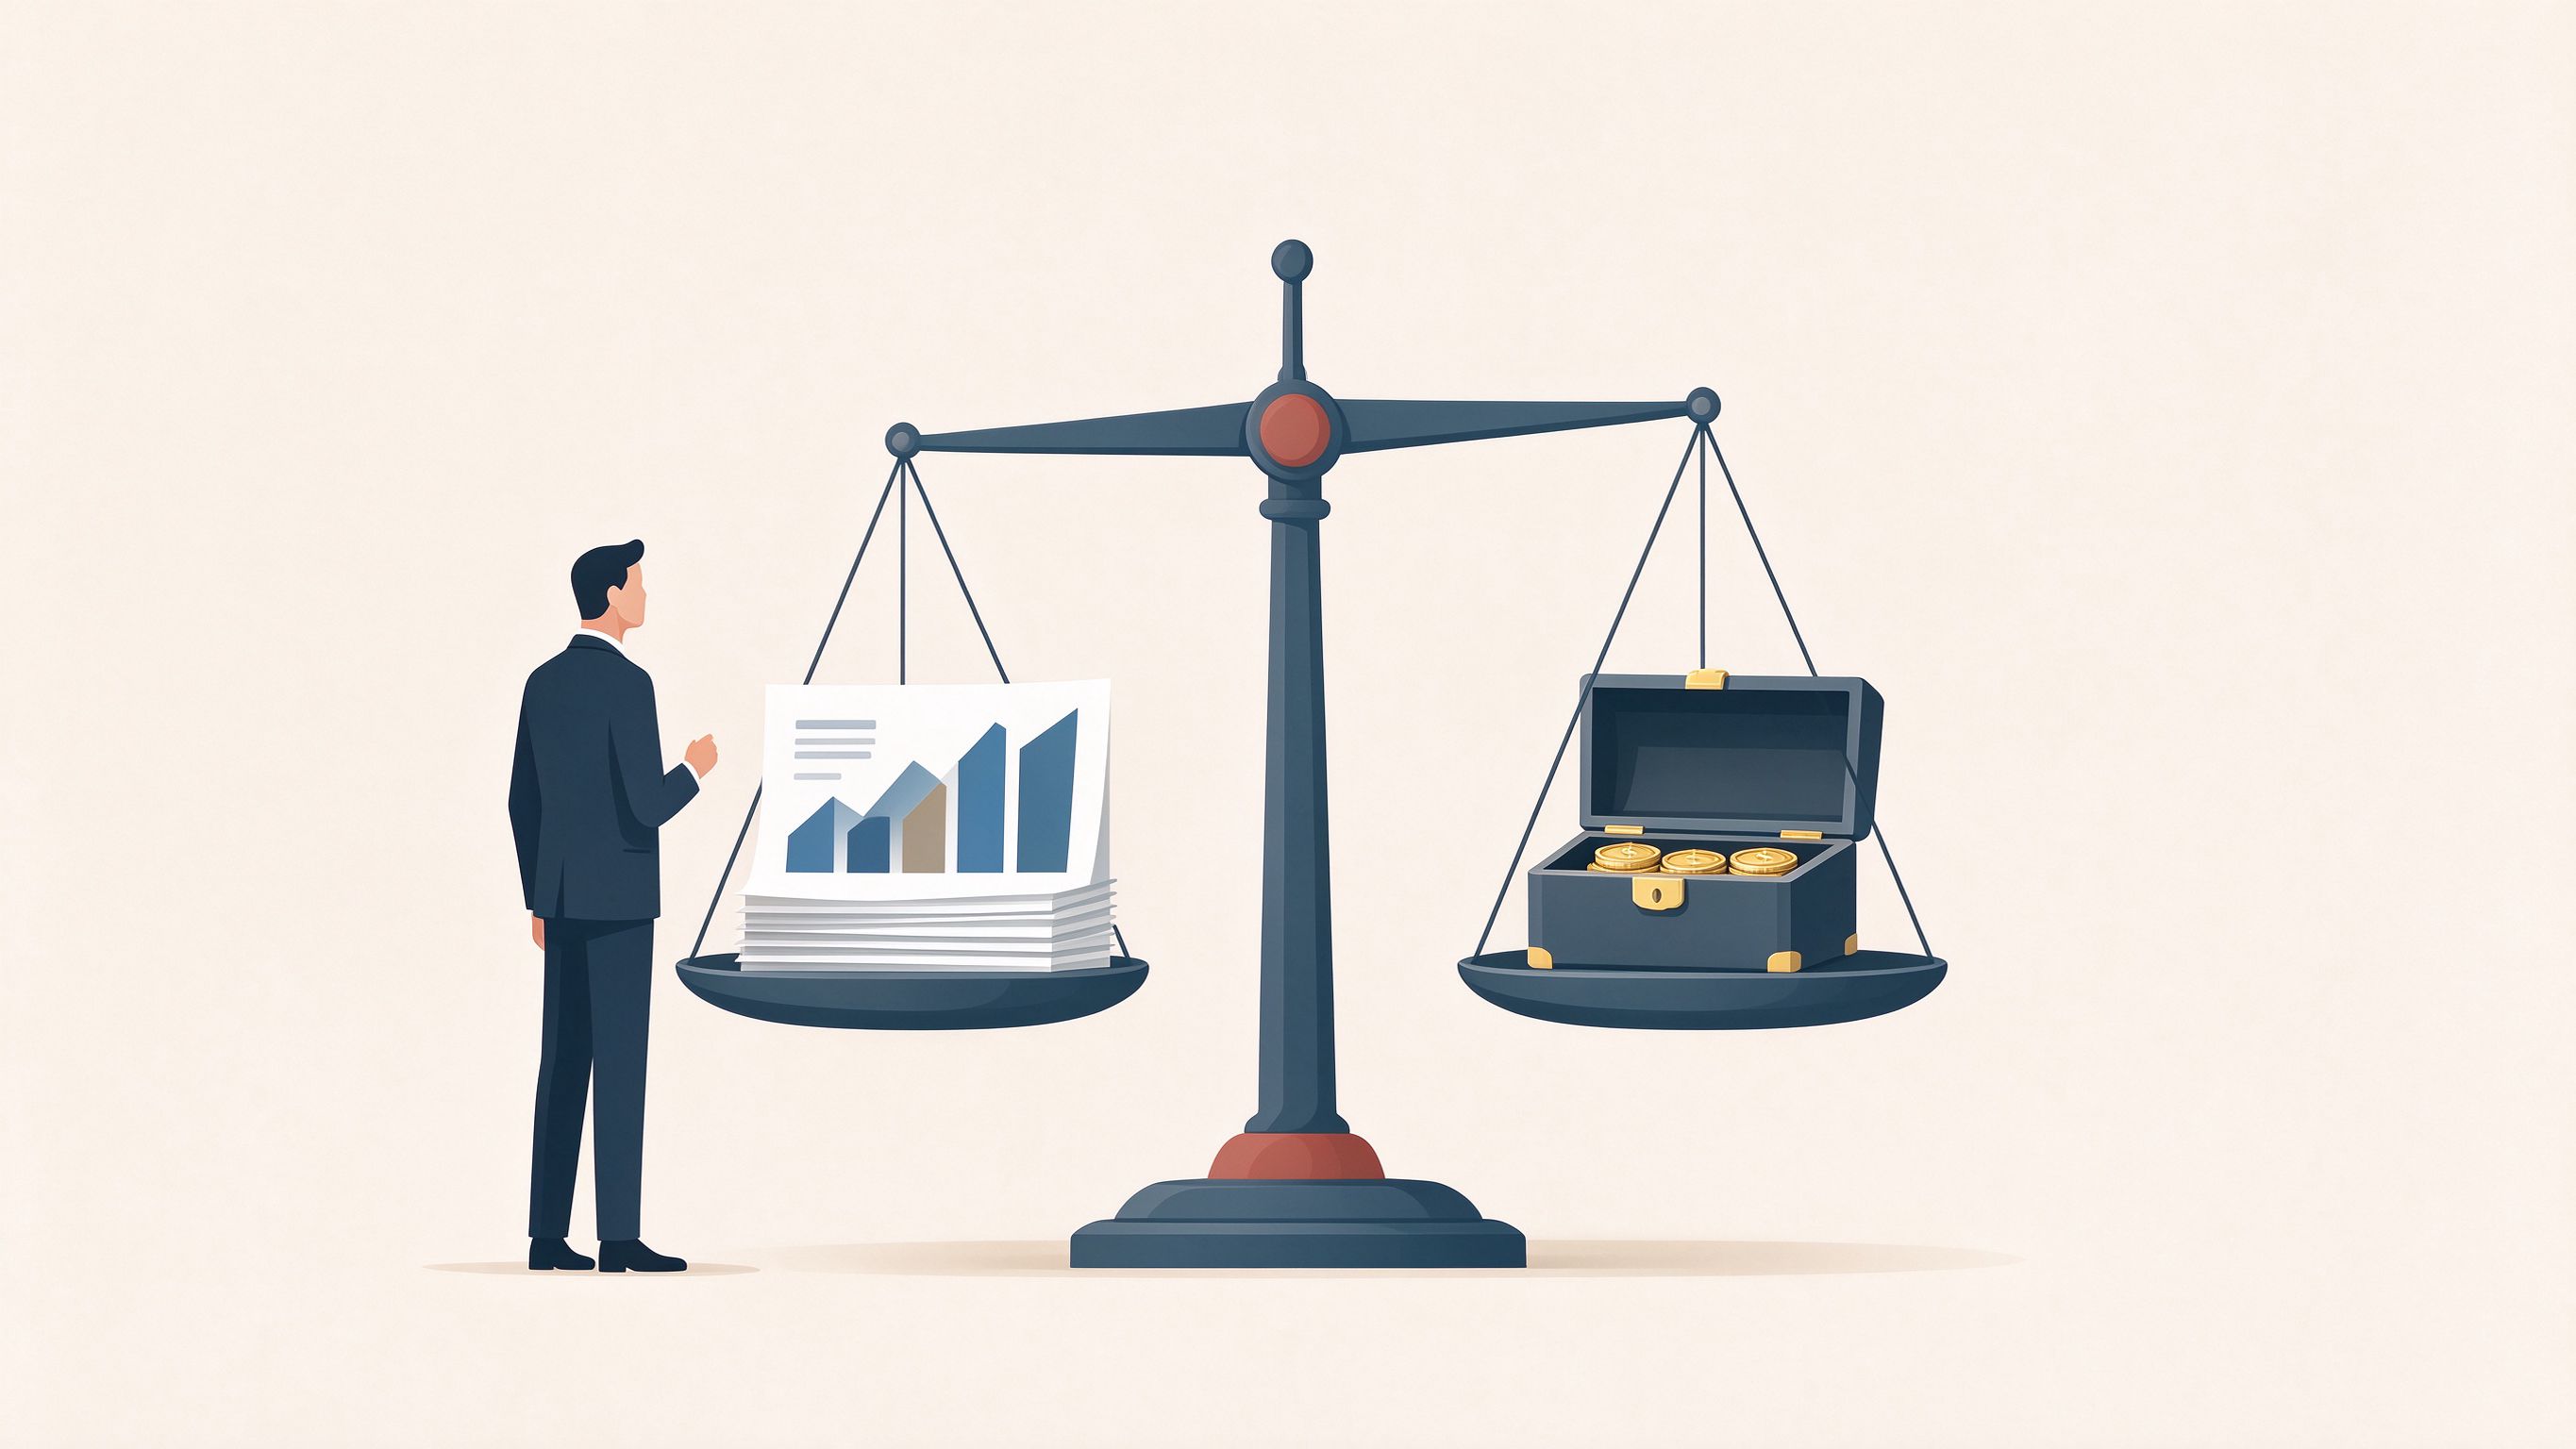
一、利润和现金流到底差在哪里
利润表按权责发生制确认收入和成本:货已发、票已开,即使钱没收到也算收入;利润反映一段时期的经营成果。现金流量反映实际进出账户的钱,决定企业能不能按时付款、能不能顶住阶段性波动。
两者的差额主要来自还没收回的应收款、还没售出的库存、已经预付的定金押金,以及购买设备等长期投入;利润好只能说明业务定价和成本结构有空间,不代表当下账户里有可用资金。
二、哪些动作最容易把现金压在外面
应收账款:客户未付款就形成收入,但现金没有进来;账期越长、逾期越多,占用现金越多。
库存备货:成品和原材料积压在仓库,采购时已经付出现金,却还没有通过销售收回。
预付与押金:预付货款、场地押金、设备首期款都会先把现金付出去,收益却分阶段实现。
固定资产投入:设备、装修和车辆投入一次性占用大额现金,折旧分摊到后续期间。
三、标杆教育在经营节奏与风险意识上的辅导
标杆教育杨刚道老师在经营辅导中引导老板同时关注利润结果和现金安全,把回款、库存和付款节奏纳入例会跟进,避免只盯着签单和账面利润;涉及融资、担保和投资回报测算等事项,建议结合专业财务顾问意见决策。
企业经营健康度要看利润、应收周转、库存周转和现金储备几项一起判断,单一指标好看不能说明没有风险;形成月度对照习惯后,资金紧张的信号可以更早被发现。
常见问题解答
问:为什么有利润却拿不到钱用?
利润按权责口径确认,货发出、发票开出即算收入,现金要等客户实际付款才进账户;应收未收、库存积压、预付押金和设备投入都会占用现金,所以账面盈利和账户可用现金不是一回事。
问:哪些经营动作最容易占住现金?
放账期形成的应收账款、积压在仓库的原材料和成品、预付货款与押金、设备装修等固定资产投入,是最常见的现金占用项;企业扩张期如果备货和垫资过快,现金压力会明显上升。
问:怎么判断企业资金周转是否安全?
看账上现金能覆盖几个月固定支出、应收账龄是否健康、库存周转周期是否拉长、月度收支差额是否为正;对照同期变化判断资金是阶段性紧张还是持续被占用,留出必要的现金缓冲。
问:利润好还需要关注现金流风险吗?
需要。利润决定盈利能力,现金流决定短期生存能力;订单增长伴随账期和备货增加时,即便利润为正也可能出现资金紧张。要同时跟踪回款率、库存周转和现金储备,重大投资和扩张决策前先评估现金承受能力。